Freight Market Update: January 10, 2024

值得关注的趋势

  • [亚洲-北欧: 1 月份的市场需求不断增加,所有船舶都满载而归。预计 1 月下半月的即期运价将继续上涨,原因是农历新年高峰和 红海威胁.目前,绕道好望角的船只的转运时间为 2-4 周(往返),具体取决于船只的最终目的地。因此,由于设备短缺,预计 2 月份将有更多的空白航次,即期汇率水平将与 1 月份相近。其他消息方面,德国铁路将于 1 月 10 日至 1 月 12 日再次面临罢工。德国机车司机工会 GDL 的罢工计划如下:
    • 德国铁路股份公司、Transdev 和开姆尼茨城市铁路的 GDL 成员被要求从 2024 年 1 月 10 日凌晨 2 点至 2024 年 1 月 12 日下午 6 点停止工作。DB Cargo 的停工时间为 2024 年 1 月 9 日下午 6 点。
    • 大多数铁路承运商及其司机都没有参加 GDL,但由于基础设施也受到影响,现阶段还不知道会产生什么后果,但预计会出现中断。我们还预计,1 月 10 日至 1 月 12 日期间将产生额外的滞期费/滞留费,影响第 3-4 周的交货(如果罢工不超过 1 月 12 日)。但是,如果罢工进一步发展,预计会出现更大规模的中断(和受影响地区)。
  • [地中海贸易 - 海运]继北欧之后,地中海 1 月下半月的即期汇率也在攀升,原因与北欧贸易类似。

请与您的客户代表联系,了解货运所受影响的详情。
 

标记图像

本周新闻

红海袭击使供应链陷入混乱--但美国石油出口似乎从中受益
据美国能源信息署(U.S. Energy Information Administration)称,红海局势导致美国石油出口显著增加,在截至 12 月 29 日的一周内,美国石油出口量环比增加了 35%,达到每天近 530 万桶。分析人士预计,在该地区地缘政治紧张局势不断升级的情况下,美国石油出口量将继续超过每天500万桶。美国领导着保护红海航道的多国努力,对于石油买家来说,红海是比中东更安全、更便宜的选择。

纽约联储称 12 月全球供应链压力有所缓解
纽约联邦储备银行报告称,12 月份供应链压力有所降温,其全球供应链压力指数从 11 月份的 0.13 降至 -0.15。负值表明供应链压力低于正常水平,可能导致通胀压力下降。尽管供应链问题是大流行病初期通胀飙升的一个关键因素,但自2021年12月以来,美联储的供应链压力指数有所下降。然而,近期航运路线的挑战、地缘政治因素以及供应链压力指标的逆转,包括空运和海运成本的增加,引发了对未来潜在干扰的担忧。

在 2024 年预测中,极端天气位居可能造成物流中断的因素之首
Everstream Analytics 公司发布的《2024 年供应链风险报告》预测,2024 年,极端天气事件将成为物流的主要干扰因素,"极端时代 "将加剧飓风、冬季风暴、野火和洪水对供应链的影响。报告还指出了其他五种迫在眉睫的威胁:环境法规导致行政负担和成本增加;中美贸易战的紧张局势影响半导体采购;以台湾为中心的地缘政治不稳定性上升;极端天气和保护主义等各种因素导致商品短缺;网络犯罪(尤其是勒索软件和数据泄露)的持续风险在 2024 年继续威胁供应链。

来源于 Flexport.com
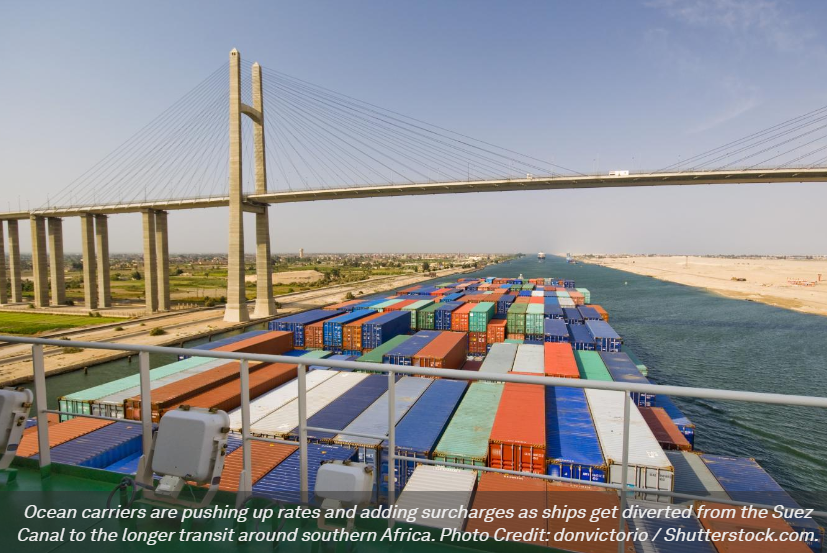
新袭击发生后,马士基暂时中止红海航线

马士基公司周日表示,在其一艘集装箱船在 24 小时内两次遭到胡塞叛军袭击后,该公司将在至少 48 小时内暂停通过红海的任何进一步运输。


本周末对 "马士基杭州 "号的第二次袭击标志着敌对行动的升级,胡塞武装使用小船靠近这艘14000 TEU的船只65英尺,试图登船。在周日之前,伊朗支持的胡塞武装一直从也门南部发射导弹和无人机袭击船只。


"马士基可以......证实,在该船遭到最初攻击后,有四艘船靠近该船并开火,试图登船,"该承运商在周日的一份声明中说。"附近的海军舰艇出动了一架直升机,并与船上的安保团队合作,成功击退了登船企图。


"马士基补充说:"鉴于此次事件,并为了留出时间调查事件细节和进一步评估安全局势,我们决定将所有途经该地区的航班推迟至 1 月 2 日。

马士基公司称,这艘船最初从新加坡出发后驶往苏伊士港,目前正继续向北航行。


美国中央司令部周日表示,美国海军直升机在应对自 11 月 19 日以来第 23 起针对商船的袭击时,击沉了四艘涉案小型船只中的三艘,造成船员死亡。


袭击马士基杭州号的一周前,马士基回应海军特遣舰队的成立,称一旦有可能,将恢复部分通过红海和苏伊士运河的航班。但马士基在 12 月 24 日的公告中警告说,如果安全局势进一步恶化,恢复苏伊士运河航行的计划可能会改变。


海军护航尚不足以形成威慑 


目前尚不清楚马士基的袭击会对其他承运商(即中远和达飞轮船)产生什么影响,这些承运商也曾派遣部分船只通过苏伊士运河。乍一看,这可能会使更多的运力绕道非洲南部的好望角。


至少对于远洋航母来说,这意味着还没有建立起一种保护制度,来保障通过曼德海峡的航行自由,消除或大大降低该地区遭受袭击的风险。没有形成有组织的海军护航或护航舰队系统,也没有消除或认真应对陆基威胁。相反,远洋运输公司的高级管理人员告诉《商报》,"繁荣行动卫士 "联盟依靠的是其实际存在所产生的威慑力,以及迄今为止成功拦截空基武器的大部分能力,以保持苏伊士航线至少对部分航运开放。


但这显然是不够的,这说明了美国在平衡保护航行自由的愿望与避免以色列-哈马斯战争升级为全面的地区冲突之间所面临的困难。只要美国更广泛的目标与保护航运的目标相冲突,只要有效的保护机制无法实现,船只就会继续绕道更长的好望角航线,从而扰乱供应链。


地缘政治分析家警告说,巡逻有助于保护船只,但胡塞叛军完全有能力通过相对廉价的无人机和导弹从也门南部海岸发动持续攻击。标普分析师和集装箱承运商告诉《商业日报》,早先怀疑叛军的目标是与以色列有联系的船只是不正确的,这使任何船只--无论船东是谁--都处于危险之中。


"地缘政治分析家、TPM23 演讲人布鲁斯-琼斯在《外交政策》上写道:"如果胡塞武装保持攻击节奏,并拥有稳定的无人机和导弹供应(这似乎很有可能),那么维持海军护航行动的成本--包括远距离操作舰艇的成本--将迅速上升到数百亿美元。


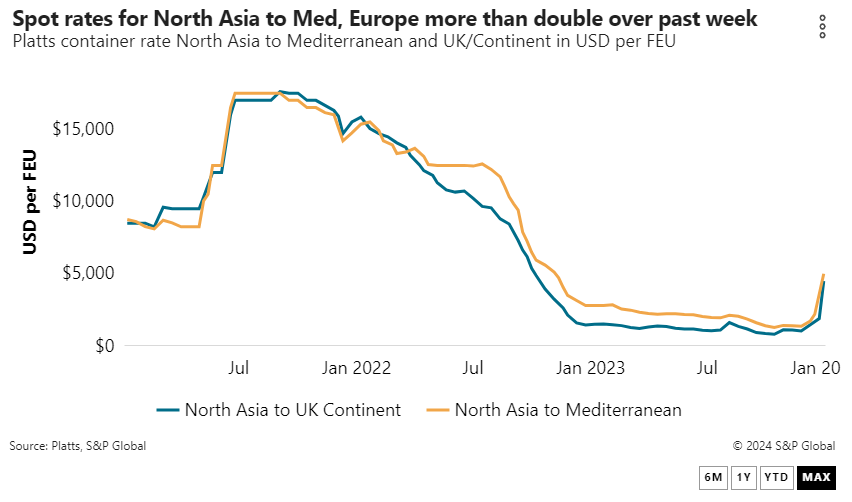
与此同时,运价也在螺旋式上升。据《普氏商报》(《Journal of Commerce》在标准普尔全球公司(S&P Global)内的姊妹公司)称,截至 12 月 28 日,北亚至欧洲的现货运价在过去一周翻了一番多,从每 FEU 1900 美元涨至每 FEU 4500 美元。地中海港口的运价从一周前的 2300 美元/FEU 跃升至 5000 美元/FEU。


赫伯罗特(Hapag-Lloyd)和地中海航运公司(Mediterranean Shipping Co.海洋网络快运公司也在继续改变航线。其中一家主要的远洋承运商表示,它已租用了 15 万个集装箱,以抵消好望角附近较长航程所占用的集装箱设备。


"地中海航运集团海事政策和政府事务执行副总裁巴德-达尔(Bud Darr)周四在 LinkedIn 上写道:"不得不遗憾地承认,这条海上航道对我们的海员来说并不安全。"我真心希望军事操作人员和外交官能尽快改变这种状况,但现在,任何海员都不应该忍受我们的海员在(周二)这次大范围袭击中的遭遇。"


达飞轮船公司(CMA CGM)也将其在非洲附近的部分船只(但不是全部)改道。


承运商权衡各种选择 


集装箱运输公司正在调整网络以适应更长的航程,地中海航运收紧了所谓的集装箱空闲时间,而中远集团则提出通过铁路将东海岸的货物运往西海岸。 地中海航运和中远集团的举措与 1 月份生效的一系列费率上调措施如出一辙,因为远洋承运商正在努力收回绕好望角较长航程的较高运营成本。


根据一家亚洲货运集散公司的通知,考虑到设备短缺的风险,地中海航运将从 1 月 1 日起把北美集装箱的空闲时间从 10 天减少到 7 天。此举将持续到 1 月上半月。其他海运公司一般提供 10 天的空闲时间。


集运公司的一位美国代理说,自由时间的缩短增加了托运人不得不支付集装箱滞留费的风险。该消息人士说,一些托运人已经通过谈判获得了长达 15 天的免费时间。

"大多数大型零售商需要 10 天的空闲时间。


MCL-Multi Container Line 公司副总裁詹姆斯-卡拉多纳(James Caradonna)告诉《商报》,绕非洲海角转运意味着空集装箱返回亚洲需要更长的时间,为设备失衡导致的进一步延误创造了条件。


Caradonna说,地中海航运 "预见到设备短缺,因为红海问题导致转运时间延长"。"事实上,他们在亚欧贸易中扮演着重要角色,这意味着他们很可能在下个月的某个时候在亚洲遭遇集装箱短缺"。


与此同时,根据中远公司的通知,该公司将提供从中国装货港通过西海岸多式联运服务运往美国东海岸的服务,该公司表示,该服务的定价为每 FEU 7,600 美元。


Source from JOC.com

运力过剩、船舶大型化对承运人意味着挑战,对托运人意味着痛苦

几十年来,集装箱航运业一直存在着一个具有讽刺意味的现象,即承运商为保护其盈利能力而采取的行动几乎总是对客户不利。然而,承运人还是采取了行动。


现在看来,2024 年也不会例外。


2023 年完成了市场上大多数指标的极端涨跌弧线,但并非所有指标都是如此。费率、承运商利润和港口拥堵情况都趋于正常。"南加州海运交易所(Marine Exchange of Southern California)执行董事基普-洛蒂特(Kip Louttit)在 12 月 9 日表示:"到达、离开和在(洛杉矶和长滩)港口附近转移的船只和货物继续正常移动,没有出现劳动力延误。


这与两年前的情况大相径庭,当时有 100 多艘集装箱船在港口外等待泊位,跨太平洋即期费率超过每 FEU 10,000 美元。


但是,即使港口没有拥堵,服务可靠性仍然是一个例外,没有恢复到 COVID 前的水平。由于运力过剩和承运商的积极应对,2024 年的服务可靠性很可能无法恢复到正常水平。这将给那些希望回到低成本、低库存时代的托运人带来压力,尤其是在利率上升的情况下,他们的供应链是以可预测的海洋运输时间为前提的。


对托运人来说,不幸的是,这种情况并没有出现。10 月份,全球集装箱船计划可靠性为64.4%,高于去年同期的 51.8%,2021 年约为 35%。但根据 Sea-Intelligence Maritime Analysis 的数据,10 月份的数字仍比 2019 年的水平低 15 个百分点,而且自 5 月份以来没有任何改善的迹象。


新船加剧运力过剩 


为了控制运力过剩带来的影响,承运商正使出浑身解数来消化运力。他们有很多工具可以使用,包括空航、自发增加挂靠港口、进一步减慢航速、停航或延长航线。虽然所有这些都能帮助承运商渡过供需经济不利的难关,但却破坏了船期的完整性和服务的可靠性。


"德威物流公司执行副总裁克里斯蒂安-苏尔(Christian Sur)说:"这种供过于求的状况预计将在未来三到四年内持续存在,主要原因是大量新订购的船只涌入市场。


痛苦还不止于此。随着越来越多的新船和大船下水,在主要贸易航线上部署更大吨位的船舶已成为一种趋势。多位消息人士向《商报》表示,越来越多的巨型船舶集中在大型港口。


"佐治亚港务局执行董事格里夫-林奇(Griff Lynch)表示:"集装箱船的大型化和班轮网络的优化将加速货物向更少的靠港船只集中。


"哈利法克斯港务局总裁兼首席执行官艾伦-格雷(Allan Gray)船长表示:"随着航运公司努力降低碳强度,我们预计大型集装箱船的停靠频率将继续增加。"更大、更新的船舶效率更高,这意味着每个集装箱的碳强度更低。


这些船舶降低了每个集装箱的二氧化碳排放量,帮助承运商根据国际海事组织(IMO)的碳强度指数(CII)效率规则获得更有利的待遇,同时对托运人的范围 3 排放产生积极影响。对托运人来说,这仍然意味着大船的一贯含义:对承运人的好处多于对自己的好处。


大型船舶的现实 


大船意味着更长的靠港时间、港口的激增、集装箱卸载和提供给收货人所需的更多时间、更多货物集中在更少的船只上以及更少的靠港时间。这就将压力转移到了港口和港口生态系统,以有效管理经常性的激增。


"Infrata海事咨询主管迪恩-戴维森(Dean Davidson)说:"更大的船舶通常意味着更高的换箱率。"装载亚洲进口商品仍将是美国和加拿大主要港口的主要活动,这些门户网站仍将面临将集装箱转运到供应链下一环节的压力,无论是卡车运输、铁路运输、转运还是继续配送。


削减运力与货运增长意外加速的可能性之间的潜在冲突进一步加剧了风险,而货运增长的意外加速是很少甚至根本无法预测的。此外,地缘政治、恶劣天气、公共卫生危机、网络攻击或其他一些尚未确定的威胁,都有可能再次造成令人不快的冲击。


"中远船务执行副总裁保罗-纳扎罗(Paul Nazzaro)说:"尽管过去几年在克服挑战的过程中经历了前所未有的动荡,但这只是为即将到来的最严重的全行业混乱敲响了警钟。

在 2024 年到来之际,这一切都会给托运人带来更高的风险。


Source from JOC.com

Freight Market Update: December 13, 2023

值得关注的趋势

  • [航空-全球]在美国感恩节假期之后,全球航空货运吨位的反弹速度超过了2022年,吨位和全球平均运价都有显著增长。特别是亚太地区以外的运价继续强劲上涨,尤其是通往北美和欧洲的贸易航线。与去年同期相比,全球货运量有所增长,这主要得益于亚太地区以外货运量的大幅增长,同时与 2022 年相比,各地区的可用运力也大幅增加。尽管全球平均运价同比有所下降,但仍远高于 COVID 前的水平,反映出航空货运业持续强劲的需求和市场复苏。
  • [FEWB - Ocean]12月份市场需求上升,船舶爆满。由于长期交易与现货市场之间的运价差距正在扩大,过去几个月承运商严重失血,长期交易空间受到很大影响。因此,预计在农历新年前会出现明显的旺季附加费。12 月的空白航次每周不到 10%(不包括联盟航空暂停 FE5 服务对东南亚出口的影响)。我们预计,随着 12 月下半月的临近,运价将继续攀升,1 月 1 日生效的另一波 GRI 很有可能反映出农历新年前的高峰需求。其他新闻方面,由于上周的罢工,安特卫普的运营受到部分影响(约有 49 艘船因此受到影响),本周已恢复全面运营。此外,ONE Orpheus(FP1 服务,目前呼叫亚洲-欧洲)在苏伊士运河过渡期间撞到了一座桥梁。检查工作已经结束,该船目前正在船厂进行临时修理。地中海贸易:继北欧之后,地中海 GRI 在 12 月份也在强劲需求的支撑下蓬勃发展。然而,由于农历新年前的货物高峰,目前舱位非常紧张。与北欧一样,1 月初生效的另一波 GRI 很有可能反映出农历新年前的高峰需求。同样,欧盟排放交易体系也将于 1 月 1 日生效,但到目前为止,我们还没有看到承运商对这一附加费作出任何减免。

请与您的客户代表联系,了解货运所受影响的详情。

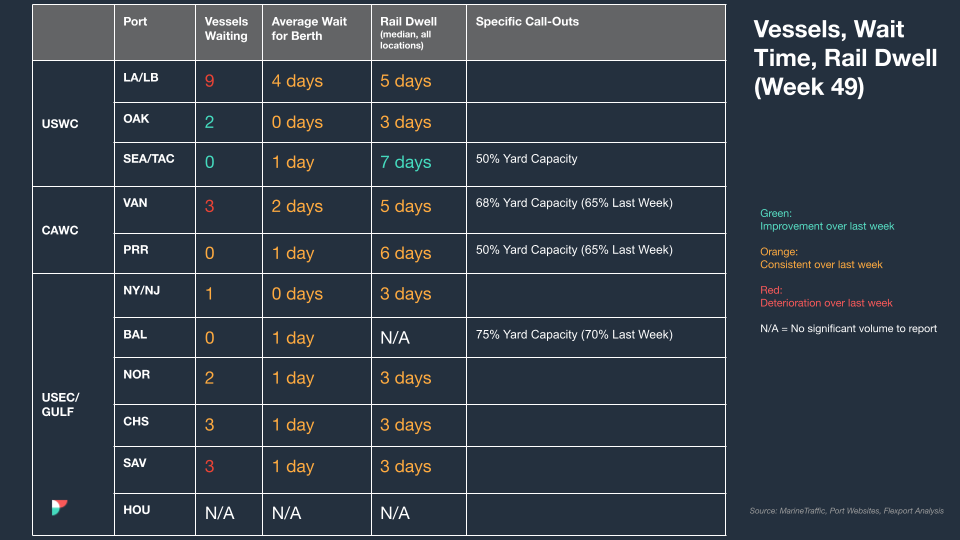
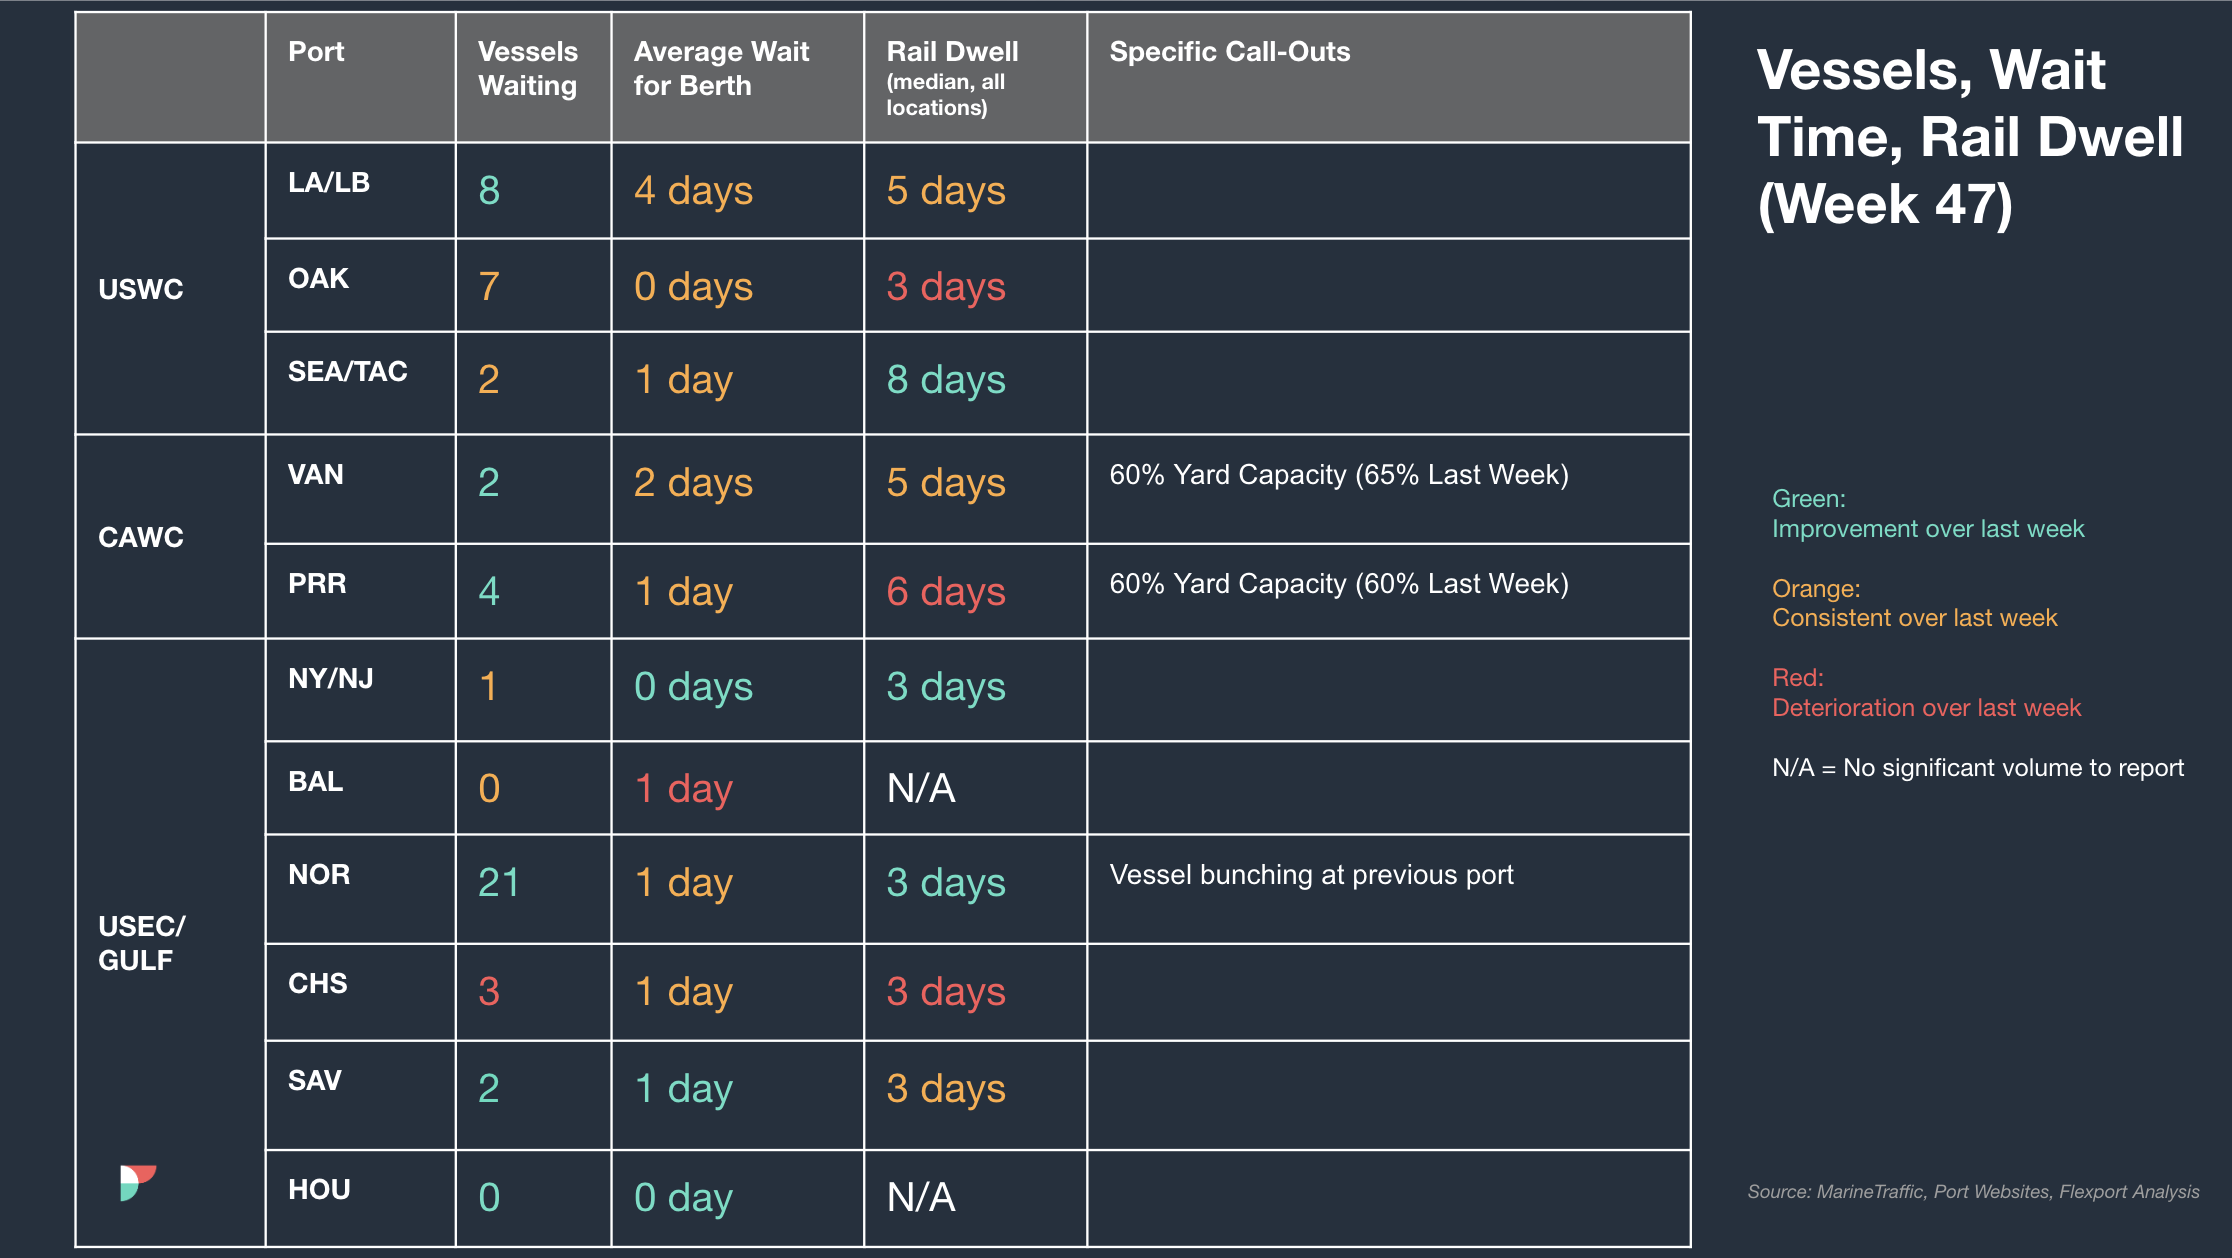
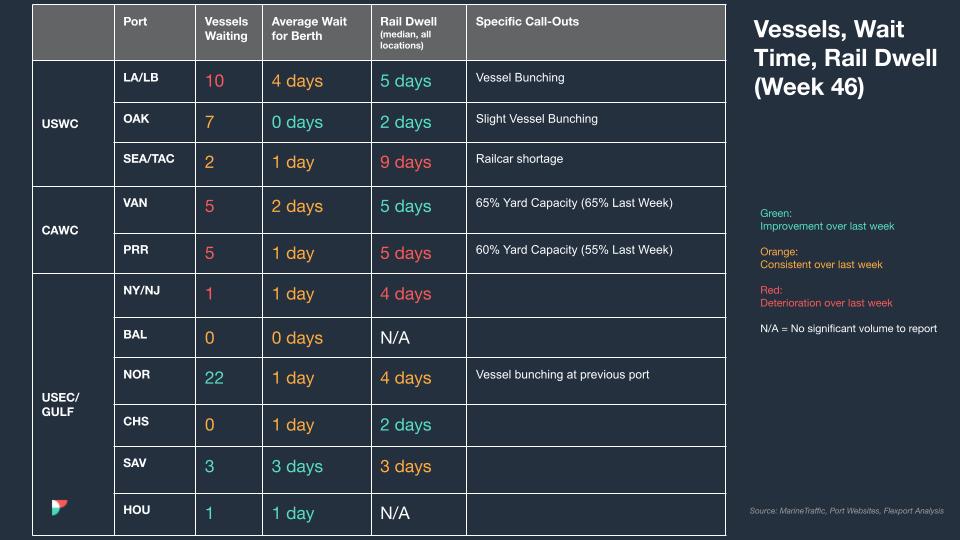
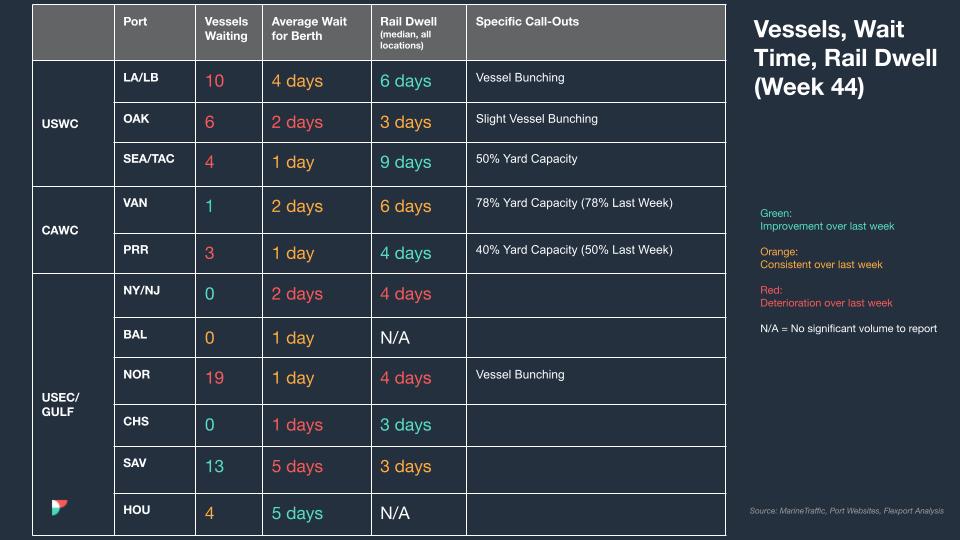
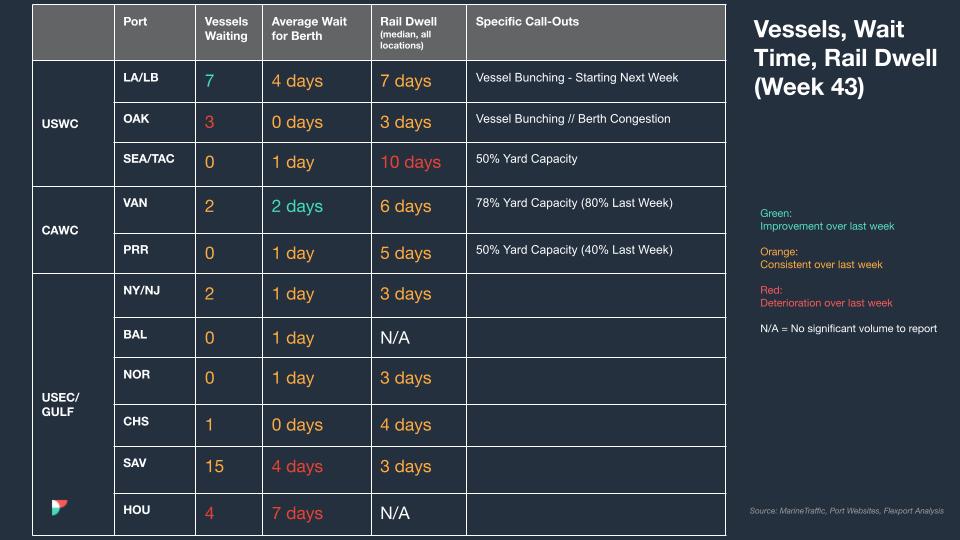
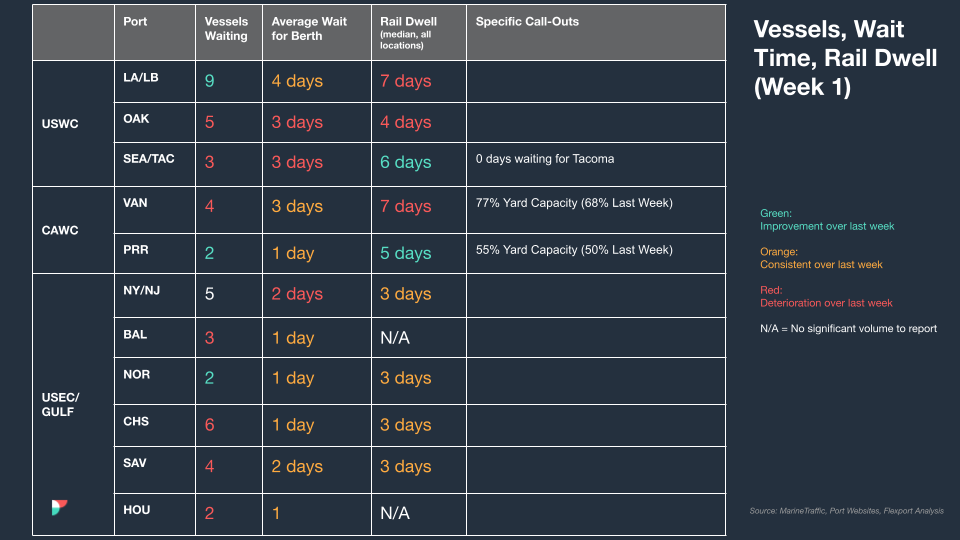
北美船舶停留时间

本周新闻

供应链联盟推动背景调查改革
包括美国卡车运输协会 (ATA) 在内的供应链利益相关者联盟正敦促国会尽快通过《运输安全检查现代化法案》。该法案旨在消除对卡车司机等基本工人的冗余背景安全检查,为获得运输工人身份认证、危险品认可和运输安全管理局预检等证书创建一个简化的一站式流程。代表不同行业的约 140 个签署方认为,让工人接受同一机构不同证书的重复检查既低效又繁琐。

运营商在新年服务暂停前提高费率
为了提高亚欧航线的运价,赫伯罗特和达飞轮船已从 2024 年 1 月 1 日起将亚洲至北欧 40 英尺集装箱的 FAK 运价提高至 3000 美元。尽管如此,德鲁里 WCI 亚洲至北欧的费率仍为每 40 英尺 1343 美元。赫伯罗特在西地中海港口的费率将为 3200 美元,比达飞轮船公司的提议高出 200 美元。预计其他承运商也将效仿。

The Logistics Sector Was Weak in November, but That’s Not Necessarily Bad News
The latest Logistics Managers’ Index reveals a weakened state of the shipping industry in November, with the index experiencing its most significant fall since April 2022. Unlike the concerns around excess inventory last year, the current weakness is less alarming as it stems from reduced inventory levels due to heightened consumer buying during events like Thanksgiving, Cyber Monday, and Black Friday. Experts suggest that as supply chains stabilize, retailers are maintaining leaner shelves, contributing to lower warehousing storage costs. The emphasis is now on improving efficiency in the logistics sector through investments in technologies like electric delivery vehicles and artificial intelligence for enhanced inventory management, rather than expanding inventory levels.


来源于 Flexport.com

Freight Market Update: December 6, 2023

Trends To Watch

  • [美国出口--海运]从美国出口委员会/美国海湾地区到亚洲的一些重要航线绕过巴拿马运河,航线正在发生变化。
  • [TAWB--海洋]大流行使地中海--美国--欧洲经济区的总港对连接发生了倾斜,但对总的不同连接没有任何负面影响。例如,新奥尔良与欧洲的直航服务完全断绝,而圣约翰则被大量引入为直航港口。现货运价继续承压,目前严重低于 2019 年的水平。需求疲软和运力过剩继续影响着这一贸易的可持续性。从现在起到今年年底,市场上将会出现更多的空白航次;在 2024 年西九 52 周至西九 2 周之间,平均运力将平均减少 25-40%。预计承运商将采取一些运价措施来缓解压力。另一个消息是,巴拿马运河的情况将对跨大西洋航线到西海岸港口产生影响,但与跨太平洋航线相比,影响规模要小得多。目前只有两家航运公司宣布收取巴拿马运河附加费,尽管目前船只延误的时间仅比公布的预估运输时间多 1-2 天。
  • [FEWB - Ocean] GRI 实施情况:随着运费持续走低,班轮公司正在实施普遍运价上调(GRI),以提高运价,即使没有明显的货物高峰或总体运力问题;12月上半月,班轮公司试图将运价上调300-500美元/FEU,12月下半月再上调400-600美元/FEU;在圣诞节和新年假期之前,我们预计某些特定商品可能会出现轻微的货物高峰,这也是班轮公司将运价维持到2024年的最后机会。运力/调配调整:随着 THEA FE5 服务的暂停,海洋联盟中的 CMA-CGM 承运商也调整了他们的 FAL1/FAL3,取消了 Cai Mep 和一些港口的轮换,目的是加快第一个挂靠港的 ETA,并通过其他 POL 实现运力最大化;因此削减了 16-18% 的运力。由于所有这些变化,东南亚(尤其是越南和泰国)的运力变得紧张,但与 2023 年的出口量相比,影响有限。我们预计,这种情况很快就会在几周内停止,并最终恢复正常。如果需求没有明显增加,我们可能会看到更多在最后一刻宣布的空白航班,尤其是在农历新年前后。
  • [航空货运- 全球]2023年第47周,全球航空货运吨位与前一周相比下降了3%,全球平均运价上升了2%,其中北美地区因感恩节导致的下降幅度小于去年。吨位和运价因地区而异,从北美到欧洲和亚太地区明显下降,从非洲以外地区到欧洲以及从欧洲以外地区到中美洲和南美洲则有所上升。与去年同期相比,全球运量增加了 2%,其中几个地区(尤其是亚太地区)的运量显著增加,而北美和欧洲的运量则有所减少。尽管目前的平均运价比去年低 21%,但仍比 COVID 前的水平高出 42%。

请与您的客户代表联系,了解货运所受影响的详情。

北美船舶停留时间

The Week In News

亚特兰大成为进口商重返西海岸的牺牲品
在过去一年中,亚特兰大在美国货运市场总量中所占的份额下降了 11% 以上,而加利福尼亚州安大略市场的出境卡车运输市场份额则恢复了 14% 以上。供应链转移和具有成本效益的运输市场是推动这一趋势的关键因素。大流行病期间,西海岸港口和铁路基础设施不堪重负,导致进口商将货物转向东部港口。然而,最近的挑战,包括影响巴拿马运河的干旱和扰乱苏伊士运河的中东冲突,正促使进口商返回洛杉矶和长滩港口群。

东方海外箱船在红海被无人机发射的火箭击中
在胡塞武装无人机袭击东方海外的一艘船之后,红海地区的集装箱船面临着更大的风险。4,250 TEU 的 Number 9 号货轮在也门海岸附近被火箭弹击中,导致发动机损坏和进水,随后发出求救信号。胡塞叛军命令该船停靠荷台达港,据说另一艘被俘虏的船就停靠在该港,但由于发动机受损,该船无法改变航向。尽管发生了这起事故,但这艘隶属于海洋联盟亚洲-地中海航线的船只仍继续执行其航班计划。

订单减少,11 月制造业再次下滑:制造业采购经理指数
美国供应管理协会的采购经理人指数(ISM)显示,11月份美国制造业订单仍然疲软,该指数稳定在46.7%,表明经济萎缩。ISM制造业商业调查委员会指出,该行业正处于库存枯竭的 "低端 "低谷,预计该行业将持续低迷,尤其是在新订单方面。标准普尔全球制造业采购经理人指数为 49.4,略高于 10 月份的 50.0。


来源于 Flexport.com

Freight Market Update: November 29, 2023

Trends To Watch

  • [美国出口 - 铁路]由于中西部地区缺乏进口,内陆铁路坡道的可用设备越来越少。建议在货物就绪日期(CRD)前 2-3 周预订,以确保顺利装载和预订。
  • [ISC - 海运]11 月份的运价水平已延长至 12 月底。虽然由于美国东海岸航线的空白和美国西海岸航线的高利用率,运力受到限制,但市场运量仍然疲软。预计这些运价和运量水平将延续到印度传统旺季的第一季度。另一个消息是,第一季度的供需功能可能会导致运价上涨。印度次大陆没有重大的运营问题,但我们正在关注中东的局势,以及这可能对通过苏伊士运河运输的货物产生的影响。目前,通过苏伊士运河向西运输的 ISC 货物没有受到影响。
  • [TPEB - 巴拿马运河]持续干旱导致船只过境受到更多限制。每天有 32 艘船通过,低于正常情况下的 36 艘,运河计划在 2 月 1 日之前将这一数字逐周减少到预计的每天 18 艘。虽然迄今为止集装箱运输尚未受到影响,但进一步减少将开始造成影响。承运商正在评估增加途经苏伊士航线的船只或调整途经巴拿马航线的船只的可能性。承运商还对通过运河运输的集装箱实施平均 8 吨的重量限制。经巴拿马运输仍然是通往美国东海岸的最快航线。替代路线是通过苏伊士航线,或通过美国西海岸的铁路。

请与您的客户代表联系,了解货运所受影响的详情。

北美船舶停留时间

The Week In News

拜登将召集其新的供应链委员会,并宣布加强美国物流的 30 项措施
拜登总统于 11 月 27 日(周一)主持召开了其供应链恢复委员会的首次会议,并在会上宣布了 30 项新措施,旨在加强药品、经济数据以及与货物生产和运输相关的其他计划的可及性。该倡议由白宫国家经济委员会牵头,旨在解决2021年美国大流行后复苏期间导致通胀加剧的供应链挑战。这些行动包括通过商务部与能源部合作开发的可再生能源供应新工具,在各机构间共享数据,从而提高联邦政府监测和评估供应链风险的能力。

创纪录的在线购物推动了又一个大规模 "黑色星期五
黑色星期五 "假日购物为美国电子商务带来了创纪录的 98 亿美元销售额,比去年增长 7.5%,其中 53 亿美元(占所有购物流量的 79%,包括浏览和购买)来自移动设备。越来越多的美国消费者转而使用 "先买后付 "工具来延长他们的假期预算,这一数字比去年增长了47%,总额达到7900万美元--这是金融科技行业在后科维德时代经济中恢复活力的一个标志。分析师预计,电子商务销售将持续到 "网络星期一",预计销售额将达到 120 亿美元,比去年增长 5.4%。

箱船疑遭无人机袭击,航母发出 "保持警惕 "警告
在加沙冲突持续不断的情况下,与以色列有联系的船只在红海正面临着更大的风险,因为它们是与伊朗有联系的派别的目标。上周末,三艘与以色列有联系的船只发生了事故:以色列亿万富翁 Idan Ofer 拥有的集装箱船 CMA CGM Symi 号疑似遭到无人机袭击;据报道,一艘 Zodiac Maritime 公司的油轮被胡塞叛军登上并改道驶往荷台达,伊朗军舰要求一艘日本散货船改变航向。这些事件凸显了该地区不断升级的紧张局势,并对在该地区运营的航运公司提出了挑战。

即期汇率回落,船运公司更有可能面临 "悲惨 "局面
德鲁里世界集装箱指数(DCI)的全球综合指数在过去一周下跌了 6%,预计明年的集装箱年度合同运价将比今年低得多,这表明船公司试图利用 11 月份的普遍运价上调(GRI)来改善其年度合同重定的谈判优势的努力已经失败,这将对班轮公司产生负面的财务影响。如果亚欧年度合同从 1 月份开始在第四季度即期运价附近重新设定,如果亚洲与美国的合同运价在 5 月份重新设定时没有改善或进一步下降,那么集装箱航运公司将在 2024 年面临巨大损失,尤其是成本与 COVID 之前的水平相比上升了 25-30%。


来源于 Flexport.com

Freight Market Update: November 22, 2023

Trends To Watch

  • [海运 - TPWB]在远洋承运商于 11 月份实施大量空航计划之后,12 月份的运价预计将有所上涨。由于空航,美国东海岸的一些主要航线舱位紧张,但市场上有差异化的服务和承运商,可避免延误。由于来自中国和东南亚的需求增加,与 TPEB 市场共享的美国西海岸航线利用率很高。
  • [FEWB]市场依然平淡,运力将因东南亚船舶部署的变化而略受影响,在某些情况下还会暂停。我们预计运价将略有下降,但班轮公司仍在计划 12 月份的全面运价上调(根据最新消息,不同承运商的量子运价将从 500-700 美元上调至 400-600 美元;更多信息将陆续公布)。此外,海洋联盟在上周宣布增加一个空白航次,而 THE Alliance (THEA) 则宣布从第 46 周起暂停 FE5 航线,直至另行通知,但增加了 Cai Mep Facilities 和远东 - 欧洲 3 (FE3) 航线。另有消息称,达飞轮船宣布从第 48 周起取消 FAL3 上的蔡梅普航线,并从 2M 联盟(马士基+地中海航运)增加冬季航线。到 11 月份,市场运力仍将下降至少 20%,但船舶利用率有所提高。如果有任何进一步的变化,承运商将会宣布更多的空运计划,以支持运价的增长,而到目前为止,还没有进一步削减运力的消息,因此假设全球运价指数将无法维持,加上假期即将来临。
  • [地中海航线贸易]继北欧之后,地中海 GRI 从 700-800 美元开始递增,12 月份也将采取同样的行动。地中海航线尚未宣布进一步的空运计划,但利用率并不像班轮公司预期的那样理想。各类货运(FAK)运价在 11 月下半月可能会进一步下降,我们预计在 11 月最后一周实施 12 月 GRI 之前会出现抢货潮。与欧元贸易一样,12 月份的 GRI 可能无法维持。
  • [Air - TPEB and FEWB]节假日消费品需求激增,导致香港和越南至美国和欧洲的航空货运航线运力严重不足。过去一周发生的一系列货机取消航班事件加剧了这一局面,导致市场紧缩。因此,航空货运现货市场价格大幅上涨,自 11 月初以来,香港至美国的运费上涨了 30%。此外,11 月初阿拉斯加安克雷奇的一场严重暴风雪扰乱了空中交通,造成航班延误和取消。这促使几家亚洲航空公司禁止预订新航班,并取消了几个航班。使这些困难雪上加霜的是,堪察加半岛附近的火山爆发将火山灰送入大气层,导致东行和西行航班进一步取消。

请与您的客户代表联系,了解货运所受影响的详情。

北美船舶停留时间

The Week In News

货代公司在推动空运需求的电子商务业务中败下阵来

上周,中国至美国的运价上涨了 14%,至欧洲的运价上涨了 11%,空运业正经历着需求激增,尤其是在电子商务方面。虽然今年全球空运量平均下降了 4%,但香港机场的地勤服务商香港空运货站却只下降了 1.3%,这主要归功于电子商务带动的货运量增长。

美国在印太贸易协议上的失败为中国敞开大门

拜登政府旨在抗衡中国的印太计划正面临挑战,因为有关可执行贸易规则的谈判进展缓慢。拜登总统和其他 13 个国家的领导人签署了一项关于供应链问题的合作协议,并在环境和治理问题上取得了进展。然而,由于国内的反对,盟友们对政府达成贸易协议的能力产生了担忧。

LMI 显示运输市场即将翻转

根据物流经理人指数(LMI),国内运输市场即将翻转,这表明供需平衡可能很快就会达到。物流经理人指数是基于对 300 多名供应链专业人士的调查而得出的扩散指数,指数值高于 50 表示扩张。该指数显示,最近 10 月份的价格读数为 44.4(表明价格在收缩,尽管与 4 月份的 28 相比速度有所放缓),运力值为 56.7(明显低于 5 月份的 71)。在过去五年中,运输市场一直在紧张与宽松之间徘徊,这在很大程度上归因于 COVID。

瘫痪性港口罢工可能在总统大选前一个月爆发

代表美国东部和墨西哥湾沿岸 45K 名码头工人的国际码头工人协会(ILA)警告说,2024 年 10 月--就在美国总统大选前一个月--可能会发生全美范围的罢工。罢工将与该工会目前的六年协议到期同时发生,因为该工会正在寻求美国海运联盟(USMX)的新合同,其中包括禁止码头自动化和确保新码头的所有工作都由 ILA 会员承担的更严格措辞。

Freight Market Update: November 15, 2023

Trends To Watch

  • [海运 -跨太平洋西行班列]多家承运商正在推动 12 月份内陆铁路坡道的跨太平洋西行班列(TPWB)普遍费率增长(GRIs)。
  • [海运 - TAWB]马士基和地中海航运正在对 2M 海运服务进行重组,以便由这两家公司自己运营到美国的业务。这项工作预计将于 2024 年底完成。另有消息称,海运需求仍然十分疲软,一些承运商正考虑在冬季完全停止某些航线,而不是进行空航。
  • [远洋 - FEWB]欧洲航线:市场保持平稳,由于东南亚船舶部署的变化/暂停,运力将受到轻微影响。我们预计运价将略有下降,但班轮公司仍计划在 12 月上调总运价(不同承运商上调幅度为 500-700 美元;更多信息将陆续公布)。此外,运营协理(OA)在上周又宣布了三个空白航次,而联盟(THEA)则宣布从第 46 周起暂停 FE5 航次,直至另行通知,但增加了 Cai Mep Facilities 和 FE3 航次。其他新闻方面,Compagnie Maritime d'Affrètement (CMA) 宣布从第 48 周起取消 FAL3 上的 Cai Mep 航线,并增加 2M 冬季航线。到 11 月份,市场运力仍将下降至少 20%,但船舶利用率有所提高。如果有任何进一步的变化,承运商将宣布更多的无效计划,以支持运价增长。地中海贸易:继北欧之后,地中海全球运价指数从 700-800 美元开始上调,12 月份也将采取同样的措施。地中海航线尚未宣布进一步的空运计划,但利用率不如班轮公司预期的那么理想。各类货运(FAK)运价在 11 月下半月可能会进一步下降,我们预计在 11 月最后一周实施 12 月 GRI 之前会出现抢货潮。
  • [Air – Global] IATA.) Air Cargo Industry Update fresh of the press: Growth and Challenges in Numbers. 1. Cargo Demand Growth: Global air cargo demand continued to grow year-on-year, with cargo tonne-kilometers (CTKs) reaching 20.8 billion, a 1.9% increase compared to September 2022. 2. Capacity Expansion: Available cargo tonne-kilometers (ACTKs) increased significantly by 12.1% year-on-year, reaching 47.6 billion, driven by robust growth in international belly cargo capacity. 3. Trade Challenges: Global trade declined by 3.8% in August, impacting air cargo demand. In the U.S., inflation remained stable, while global jet fuel prices surged by 43.1% since May. 4. Regional Growth: Airlines in Asia Pacific, Latin America, Middle East, and North America all registered annual growth in their international CTKs, with Asia Pacific airlines leading with a 4.2% increase. 5. Trade Lanes: Asia-related trade lanes, including Africa-Asia (12.8%) and Europe-Asia (9.6%), saw strong growth in international CTKs, while Europe-Asia showed significant improvement from the previous month. 6. Regional Performance: Asia Pacific airlines had the strongest growth in international CTKs at 4.2%, followed by the Middle East (2.5%) and Latin America (1.5%). European airlines experienced a decline in international CTKs by 1.7%. 7. Inflation Impact: The surge in global jet fuel prices led to an increase in air cargo yields for the first time since November 2022.

请与您的客户代表联系,了解货运所受影响的详情。

北美船舶停留时间

The Week In News

澳大利亚港口在遭受重大网络攻击后恢复部分运营
澳大利亚主要港口运营商 DP World Australia 管理着该国近 40% 的货物,在网络攻击破坏其系统并造成货物积压三天后,该公司已恢复部分业务。此次重新开放涉及悉尼、墨尔本、布里斯班和弗里曼特尔四个码头约5000个集装箱的运输,占受影响货物的近17%。虽然公司预计会出现暂时性中断,但它正与有关部门合作调查和处理此次网络事件。

航运业因全球贸易低迷而收敛风帆
预计集装箱航运公司在未来两三年内将面临艰难时期,但情况不会像 2009 年经济衰退后的长期斗争那样糟糕。赫伯罗特首席执行官罗尔夫-哈本-扬森(Rolf Habben Jansen)指出了几个原因:订购的新船数量减少,旧船将被报废,由于污染规定,船舶航行速度必须放慢,而且公司现在有了更雄厚的资金。Jansen 认为,这种低迷可能会持续几年,但预计会在 24-36 个月内复苏,这比该行业以前面临的艰难时期要短。

洛杉矶港和长滩港提供 6000 万美元帮助购买零排放卡车
洛杉矶港和长滩港将提供 6000 万美元的代金券,帮助公司在圣佩德罗湾港口区购买零排放的 8 级拖运卡车。这一举措是为 1 月 1 日开始实施的加州卡车排放新规定做准备,该规定要求圣佩德罗湾港口的货物运输必须使用零排放卡车。

来源于 Flexport.com

Freight Market Update: November 8, 2023

Trends To Watch

  • [海洋] 巴拿马运河最新消息:巴拿马运河迎来了 1950 年以来最干旱的十月,降雨量比往年少 41%。这直接导致加通湖水位下降,而加通湖不仅是运河的水源,也是巴拿马 50%地区的主要水源。其他最新情况包括:新巴拿马型(Neo-Panamax)船吃水限制仍为 44 英尺;船舶通过次数从正常的每天 36 次减少到现在的每天 31 次;承运商继续对 9 至 14 吨的货物实施重量限制。集装箱通过运河仍然没有明显的延误,目前平均 30 天集装箱船的等待时间为 0.1 天。尽管有这些变化,巴拿马运河航线仍然是从亚洲到美国东海岸和墨西哥湾沿岸的最快中转航线。对于 14 吨以上的船,建议使用苏伊士航线。如果时间紧迫,也可选择经由美国或加拿大西海岸和铁路运输。Flexport 将继续关注巴拿马运河的情况,并在有任何信息时及时发布。
  • [航空-全球]10 月份的全球航空货运量几乎与去年持平,同比仅下降了-1%。这是 2023 年以来最小的月度降幅,表明形势趋于稳定而非复苏。相比之下,今年年初的降幅较大,第一季度为-10%,第二季度为-6%,第三季度为-3%。具体到第 43 周,吨位比前一周下降了-1%,费率小幅上升了+1%。从双周来看,吨位和运价均增长了 3%,运力增长了 1%。从地区来看,非洲至欧洲以及亚太地区内的货运量大幅增加,而欧洲至中东和南亚以及北美至欧洲的货运量则有所减少。与去年同期相比,全球计费重量下降了-2%,中东和南亚、中美洲和南美洲以及非洲的计费重量明显上升。总体运力与去年相比增加了 15%,其中亚太地区大幅增加了 31%。与此同时,全球平均运价比去年下降了-28%,但仍比科维德事件前的水平高出+36%。

请与您的客户代表联系,了解货运所受影响的详情。

北美船舶停留时间

The Week In News

拜登政府向港口投资 6.53 亿美元以改善供应链、降低成本
拜登政府宣布,将利用两党基础设施法的资金,向包括长滩、密尔沃基和纽瓦克在内的全美 41 个港口投资超过 6.53 亿美元。这项投资旨在提高供应链的可靠性、增加港口吞吐能力、加快货物运输、降低运输成本并减少港口污染。

数千家零售商的假日消费前景黯淡:CNBC 供应链调查
随着假日购物季的到来,CNBC 于 10 月下旬对管理货运订单和运输的物流高管进行了一项供应链调查,调查发现,由于担心消费者支出疲软、通货膨胀和经济不确定性,零售商对大量订货持谨慎态度。大型零售商已经控制了过剩库存,但小型零售商正在减少库存。随着货运市场货量的下滑,以及供应商退出市场或裁员,运力供不应求的情况下,价格疲软的情况仍将持续。

分析:2024 年的供应链--有所改善,但仍然脆弱
2024 年,供应链预计将在 2023 年 COVID-19 大流行带来的挑战之后有所改善的基础上,同时受到积极和消极因素的影响。随着拥堵现象的减少、供需更加平衡以及对应急计划、灵活性和可视性的日益重视,供应链的运行更加顺畅。然而,战争、天气和经济衰退等传统风险在未来一年仍然挥之不去。

Freight Market Update: November 1, 2023

Trends To Watch

  • [海洋 - TAWB]越来越多的承运商对当前的市场形势做出反应,称运价水平 "不可持续";预计市场上将出现更多的空船,以防需求不会很快回升。根据 Sea Intelligence 的最新文章,美国的库存正在下降,但主要是批发商的库存,而零售商的库存仍然很高。希望这是一个迹象,表明市场很快就会出现积极的需求。其他消息方面,USWC 的服务并未受到目前巴拿马运河水情的影响,但我们将在未来几周内继续关注其状况。
  • [Ocean - FEWB] 欧元贸易:11 月 GRI 最初公布为 1650-1800 美元,但预计将接近 1200 美元。欧盟贸易市场整体保持平稳,但由于海运公司船只部署的变化/暂停,运力将受到轻微影响;预计运价将继续下跌。此外,OA 在上周宣布增加三个空白航次,THEA 宣布 FE5 从第 46 周起暂停,直至另行通知(但增加了 Cai Mep 在 FE3 航线上的停靠);CMA 宣布从第 48 周起取消 Cai Mep 在 FAL3 航线上的停靠。此外,预计到 11 月,2M 冬季计划的市场运力仍将下降 20% 以上;如果船舶利用率持平,预计 OA 和 2M 将推出更多空置计划;地中海贸易:继 NEUR 之后,MED GRI 从 2000 美元水平开始回落,11 月上半月很可能回落至 1450-1500 美元;MED 贸易未宣布进一步的空船计划,但目前利用率良好,预计 MED 费率将回落至 1200-1300 美元水平。
  • [航空-全球]中国黄金周过后,全球航空货运吨位和费率趋于稳定,第 42 周的两项指标均增长了 1%,从黄金周期间的-6%跌幅中恢复过来。尽管如此,第四季度旺季的迹象并不明显。从地区来看,欧洲至各地的货运量有所下降,而亚太地区的货运量则显著增加。与去年同期相比,第 41 周和第 42 周的全球计费重量下降了-1%,但由于客运航空服务的恢复,总体运力增加了 12%。目前,全球平均费率比去年下降了 28%,但比 2019 年 10 月上升了 33%,平均为每公斤 2.38 美元。
  • [卡车运输 - 拉丁美洲和加勒比海地区]飓风季节正在如火如荼地进行;热带风暴皮拉尔导致中美洲部分地区(包括萨尔瓦多和洪都拉斯)暴雨成灾,洪水泛滥。这对全国各地的卡车运输业务造成了影响,但目前尚未宣布关闭港口。
  • [ISC - 北美]由于空航,需求和运力开始平衡,整个 11 月份的运价水平将保持一致。由于 INDAMEX 上有两个空航,USEC 的运力受到限制。由于黄金周后对 TPEB 服务的需求高于预期,USWC 的运力受到限制。预计 12 月将实施全面费率上调。此外,由于公路、铁路和海上封锁,孟加拉国政府工人正在进行罢工,预计罢工将持续到明天(11 月 2 日)。

请与您的客户代表联系,了解货运所受影响的详情。

北美船舶停留时间