Freight Market Update: June 7, 2023

值得关注的趋势

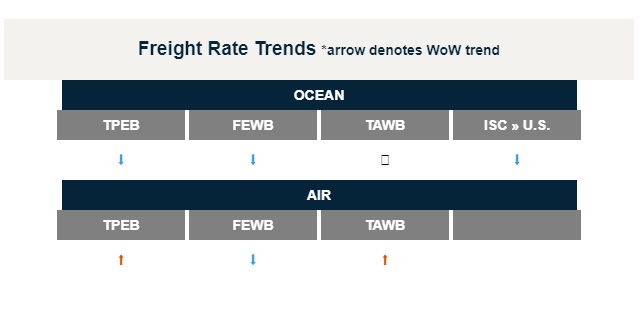
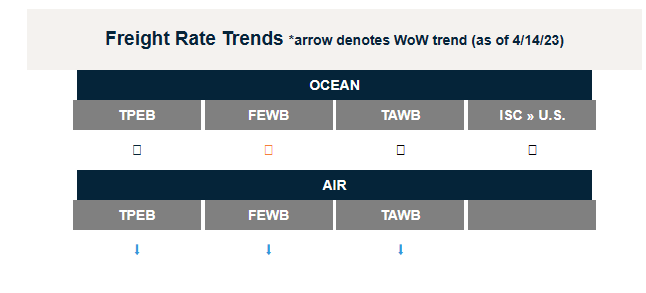
  • [海洋 - TPEB]随着航空公司宣布更多空白航次,运力供过于求。舱位仍然宽敞,运价已降至大流行前的水平。由于干旱条件,预计巴拿马吃水和重量限制可能会对东海岸和墨西哥湾沿岸的一些航线造成装载限制。
  • [海运 - 印度]所有承运商和航线都有运力,40 英尺设备比 20 英尺设备更容易获得。湿港的位置最佳,有稳定的进口供应,可为出口提供设备。
  • [航空--亚洲]市场趋于稳定,运价仍高于第一季度,而需求在 5 月份有所恢复,我们又回到了 2022 年的水平。由于低廉的销售费率和高昂的燃油成本导致承运商亏损,货机运力正在退役,特别是在 TPEB 上。如果运价和燃油情况没有改善,这种情况将持续下去。
  • [航空-欧洲]在需求持续下降的同时,北美-欧洲航线市场继续双向疲软。美国和欧洲的航空公司正在为夏季航班增加大量运力,5月中旬跌至谷底的运价现在出现了一些企稳迹象。
  • [卡车运输 - 美国进出口]Centerm(温哥华)从 6 月 1 日起对白天拉货收取 68 美元的入场费,对夜间交易收取 18 美元的入场费。阿尔伯塔省的火灾延误了铁路运输,导致温哥华堆场利用率超过 95%。美国湿港基本畅通,大多数港口的卡车周转时间在一小时以内。


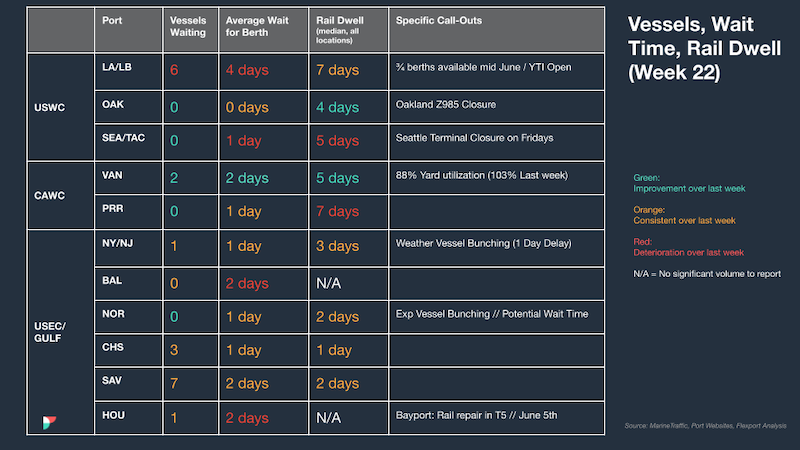
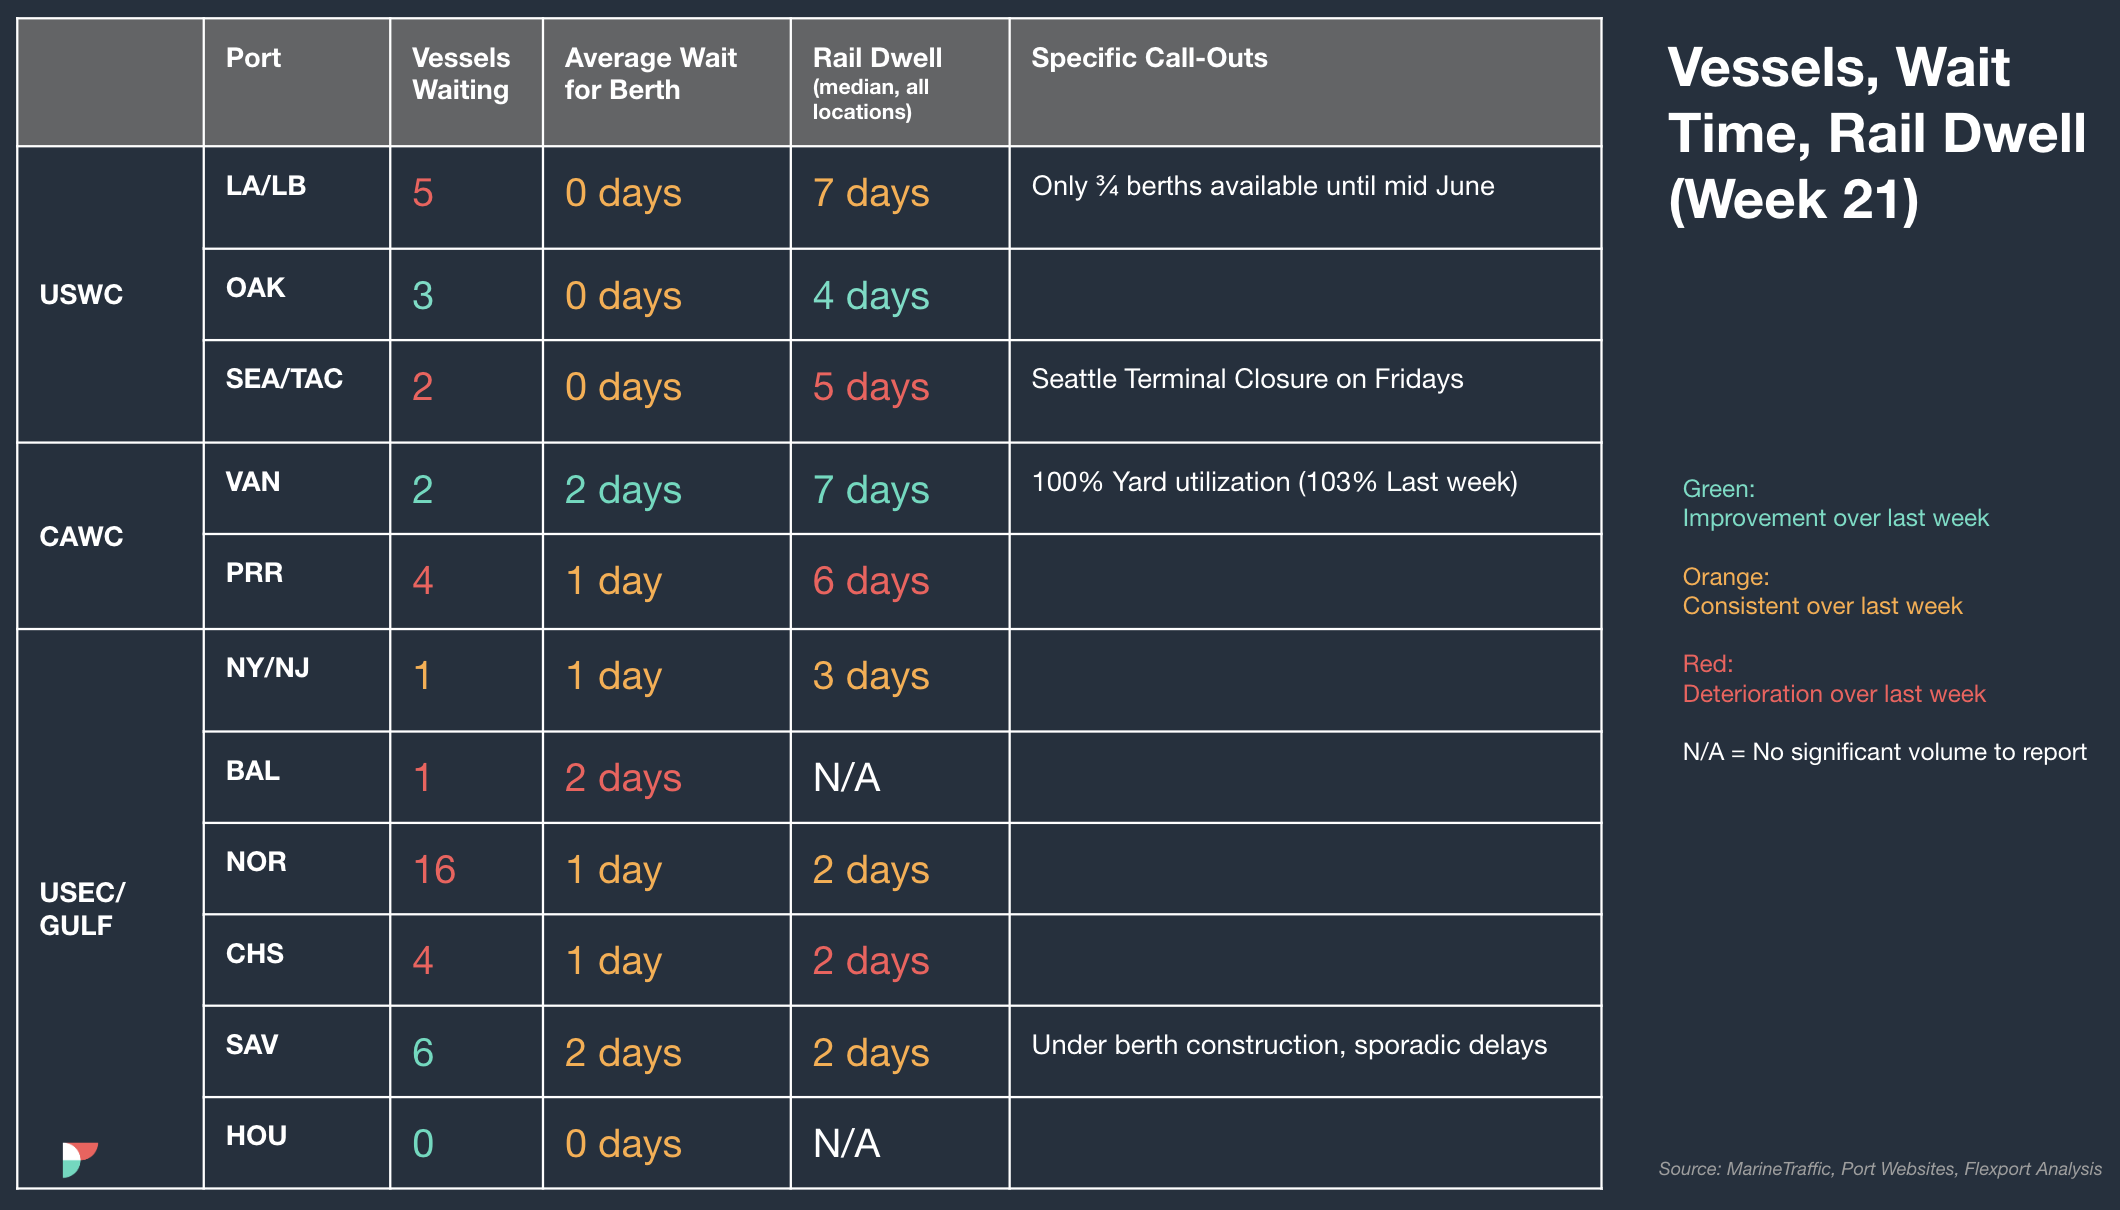
北美船舶停留时间


本周新闻
随着返校和假日订单的开始,零售业旺季的新 "常态 "可能是这样的

返校订单呈上升趋势,许多零售商的库存已经售罄。这对 23 年的旺季意味着什么?这要看你问的是谁--一些物流经理预计,旺季将与 2018-2019 年持平,而另一些物流经理则表示,预计要到 24 年第三季度才会出现 "正常 "旺季。

货物重回美国西海岸港口,但部分货物已永远离去

货运状况趋于稳定,加上近期港口与工会领导层之间的谈判出现积极迹象,使得一些将货物转移到美国东海岸港口的托运人开始谨慎地将部分货物运回西海岸。根据 Descartes Datamyne 的数据,洛杉矶/长滩港的吞吐量同比仍下降了 5%(2019 年第一季度占美国进口的 45%,而今年第一季度占 40%)。


来源于 Flexport.com


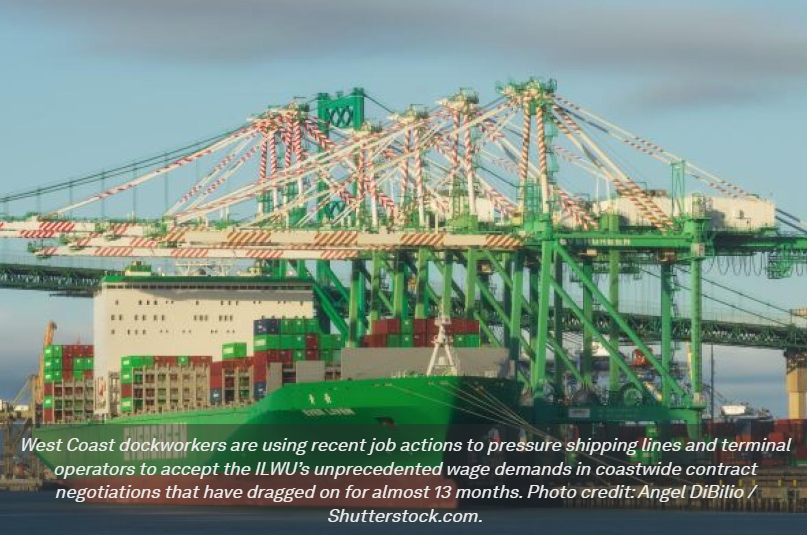
美国工人工会继续中断工作,国际劳工联合会在工资和人员配备方面与雇主存在差距的情况下施展拳脚

消息人士周一称,美国西海岸码头工人正竭力争取大幅提高工资,并改变人员配置,以便在一些港口设备上安排两名工人,而不是一名工人。


据消息人士称,周一西雅图、长滩和洛杉矶的几个集装箱码头都发生了罢工事件。据四位接近谈判的消息人士称,虽然周一港口中断的严重程度低于周五,当时码头工人关闭了从长滩到西雅图沿岸的多个码头,但国际码头与仓库工会(ILWU)和太平洋海运协会(PMA)在工资和人员配备水平上仍存在很大分歧。


洛杉矶一个海运码头的一名操作员说,他周一没有收到任何他向国际劳工联合会招聘大厅申请的劳动力,并补充说:"我们今天可能会让船闲置。


SSA Marine 的一位发言人说,由于起重机生产率低,在西雅图四艘船上工作的劳工帮派已于周一被解雇。在长滩经营三个码头的 SSA 说,那里的两个码头自周六以来就没有为一艘国际船舶工作过。


上周末,国际工人工会继续采取零星的工作行动,包括将船岸起重机的生产率从正常的每小时 25 至 26 台降至每小时约 20 台,甚至更低。


PMA 周一在一份声明中抨击 ILWU 继续采取 "协调一致的破坏性工作行动"。


"工会领导人正在实施他们工作行动手册中许多熟悉的破坏策略,包括拒绝向海运码头派遣工人、放慢运营速度以及提出毫无根据的健康和安全主张,"PMA 说。"ILWU 自 6 月 2 日以来在全海岸范围内采取的工作行动正迫使零售商、制造商和其他托运人将货物从西海岸转移到大西洋和墨西哥湾沿岸的港口。大部分被转移的货物可能永远不会返回西海岸"。


国际码头工人工会拒绝发表评论。但国际码头工人协会(ILA)发表声明称,它 "声援 "国际码头工人工会,并声称该工会 "受到了 PMA 的诋毁,PMA 精心策划了一场媒体宣传活动,旨在以牺牲西海岸码头工人的利益为代价,提高其合同影响力"。


港务局发言人说,周五和周末受影响的大部分码头都收到了周一白班的全额劳动力分配。


白宫监测局势


在周一的一次简报会上,白宫新闻秘书卡琳-让-皮埃尔(Karine Jean-Pierre)说,拜登政府正在密切关注合同谈判,并指出双方就未公开的 "某些关键问题 "达成了初步协议。让-皮埃尔说,白宫 "将继续鼓励各方本着诚意,努力达成互惠互利的解决方案,确保工人获得公平的福利、平等的生活和应得的工资"。


自 2022 年 5 月全海岸合同谈判开始以来,最近几天在西海岸发生的就业行动促使美国全国零售联合会(NRF)于周一第三次致函拜登政府,敦促联邦政府干预国际劳工联合会(ILWU)与代表航运公司和码头运营商的 PMA 之间的谈判。


"NRF 负责政府关系的高级副总裁 David French 在致拜登政府的一封信中说:"随着我们进入节假日航运旺季,这些额外的干扰将迫使零售商和其他重要的航运合作伙伴继续将货物从西海岸港口转移,直到新的劳动合同签订为止。"当务之急是双方回到谈判桌前。我们敦促政府进行调解,以确保双方在不造成额外干扰的情况下迅速敲定新合同。


工会寻求大幅加薪


据说,谈判因国际码头工人工会史无前例地要求在拟议的六年期合同中每年增加每小时 7.50 美元的工资而陷入僵局,这将使码头工人的工资在合同期内增加近 100%。两位接近谈判的消息人士证实了工会的工资要求。


相比之下,根据 PMA 的年度报告,在过去 20 年里,合同期内每年的工资增长幅度在每小时 50 美分到 1.50 美元之间。


2021 年和 2022 年,全球供应链因大流行病而中断,来自亚洲的进口量达到历史最高水平,消费者的消费支出庞大,承运商因此获得了创纪录的利润。但随着远洋运输市场恢复正常,消费者减少了在商品上的可支配收入,这些利润也随之减少。


据报道,ILWU 还要求将某些货物装卸设备(如堆场拖拉机)分配给两名码头工人。长期以来,这一直是船岸起重机的惯例,因为这种起重机需要较高的技术水平。根据 ILWU 的要求,每辆堆场拖拉机将分配给两名司机,这意味着一名码头工人将工作 4 个小时,领取 8 个小时的工资,而第二名码头工人将工作当班剩余的 4 个小时,领取 8 个小时的工资。


消息人士称,谈判中的另一个重要问题涉及追溯工资。一位消息人士告诉《商报》,在每次合同谈判中,PMA 和 ILWU 之间都有一个心照不宣的协议,即无论新合同中商定的工资涨幅是多少,都将追溯到上一份合同到期时。这意味着,PMA 和 ILWU 一直在假定新合同中讨论的工资增长将追溯到 2022 年 7 月 1 日,即之前合同到期之时。


但据消息人士称,随着谈判已过一年期限,PMA 已告知 ILWU,如果届时仍未达成临时合同,则自 7 月 1 日起将取消追溯工资。消息人士称,PMA 的这一策略旨在提供一种紧迫感,以便 ILWU 尽快达成协议,而不是进一步拖延谈判。


码头运营商告诉《商业日报》,如果国际劳工联合会停止工作行动,货物装卸在周一顺利进行,工会与 PMA 之间的全海岸谈判将在周二恢复。但现在还不能确定是否会这样。

Freight Market Update: May 31, 2023

值得关注的趋势

  • [地区最新情况 - 欧洲]在意大利,舱位供应情况良好,海运费水平稳定。空运方面,随着夏季的临近和更多航班的安排,运力略有增加。
  • [地区最新情况--欧洲] 在法国,影响勒阿弗尔港和滨海福斯港运营的罢工已有所缓解,运营照常进行。
  • [地区更新 - 拉美及加勒比地区]哥伦比亚、秘鲁和智利的标准航空服务从预订到预计起飞时间(ETD)为 3-4 天;阿根廷为 7-10 天。巴西的标准航班从预订到起飞平均需要 2 到 4 天,但会因航空公司和航线的不同而有所差异。
  • [区域更新 - 拉丁美洲和加勒比海地区]美国 - 墨西哥跨境:请在货物读取日期(CRD)前 5-7 天预订货物,新拉雷多边境偶尔出现的安全问题可能会导致过境桥梁临时关闭,恶劣天气也会导致转运时间增加。
  • [地区最新情况 - 中国大陆]疫情过后的重新开放工作正在进行,预计将持续到今年余下时间。海运能力广泛可用,空运业务运行平稳。


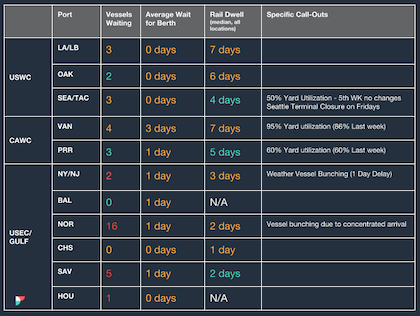
北美船舶停留时间

本周新闻
美国公司近岸外包趋势升级

墨西哥已超过中国,成为美国最大的贸易伙伴,占贸易总额的 16.1%。根据此处引用的 UberFreight 研究报告,近岸化,或将生产等海外业务转移到附近国家的趋势正在加快。包括对 Flexport 最近一篇关于拉雷多崛起为美国第一大货物入境口岸的文章的引用,以及我们的首席经济学家菲尔-利维(Phil Levy)的几段话。

世界最大集装箱船抵达安特卫普布鲁日港

地中海邮轮洛雷托号于4月19日从宁波启航,将于5月28日停靠费利克斯托港。本周,该轮停靠在安特卫普布鲁日港,是停靠该港的最大船舶。洛雷托号 "及其孪生兄弟 "MSC Irina "号的运载能力为 24,346 个标准箱,长 400 米,宽 61 米。


来源于 Flexport.com

Freight Market Update: May 17, 2023

值得关注的趋势

  • [海洋 - TAWB]由于运力稳步增长,需求仍低于2021-2022年的水平,两岸的总体空间是可用的。随着更多的船只和承运人进入市场,有大量的供应,航运公司正在寻找额外的货物来填补额外的能力。预计这种情况将持续到2023年第二季度以后。
  • [海洋-拉美]由于多种因素,美洲内部贸易通道(LASB/LANB)的交易量全面走低:库存过剩、季节性疲软、巴西、智利、哥伦比亚等主要国家的高通胀率以及总体需求疲软。
  • [海洋 - FEWB]空白的航行和滑动的船只减少了每周从亚洲出发的运力,以平衡低需求。该贸易的现货价格已经下降,与FAK价格之间的差距很小。
  • [Air - Asia]货机运力正在退役,特别是在泛太平洋地区,因为他们在低卖价和高燃料成本下亏损。如果费率和燃料成本没有改善,这种情况将继续下去。在第三季度产品推出和经济改善的推动下,需求预计会回升。
  • [区域更新-印度]印度/斯里兰卡/孟加拉国/巴基斯坦的航空空间可用,时间表可靠,海洋空间可用,时间表可靠,卡车运输正常运行,设备广泛可用。

N.美国船只停留时间

本周新闻
卡车运输可能--也许--变得不那么波动了

托运人厌倦了过去几年卡车运输业的持续波动,开始进行反击。他们正在变得咄咄逼人,但不是像许多人所期望的那样,选择最低的投标人。相反,他们正在追求诸如 "准时、完整 "的服务水平指标。根据他们自己的Sonar数据,Freightwaves研究了这一点,再加上更恒定、全年的招标季节,如何使卡车运输的趋势对托运人有利。

Flexport连续第三年入选CNBC颠覆者50强名单

在过去的11年里,CNBC将50家初创企业列入其 "颠覆者50 "名单。这些公司被选中是因为他们的雄心和尖端技术,当然,他们被选中也是因为他们正在追逐各自行业中的最大机会。Flexport在2022年名列榜首后,连续第三年自豪地跻身其中,位列第10位。


来源于 Flexport.com

Freight Market Update: May 10, 2023

值得关注的趋势

  • [海洋-TPEB]利用目前浮动市场的软条件(低费率,开放空间,全面的)。考虑利用优质服务,因为它们已经恢复了出色的运输时间表现。
  • [远东西行航线上,劳动节前的需求依然平淡--订舱量略有增加,又进一步下降。高通胀、高库存、能源成本和地缘政治不稳定仍然影响着欧洲端的需求。现货价格也在下降。
  • [航空-跨大西洋] 市场继续双向疲软,需求继续下降。美国和欧洲的航空公司将为夏季航班增加大量运力,在产品推出和经济状况改善的推动下,随着需求回升,预计第三季度运量和运价都将回升。
  • [航空]客运能力继续恢复,预计夏季欧洲、北美和亚洲的客运能力将大幅增加。增加的腹舱容量可能会影响第三季度的费率。
  • [卡车运输-美国国内]衡量所有模式的合同招标量的FreightWaves SONAR出港招标量指数(OTVI)同比下降25%(月环比下降3.3%),在招标拒绝率大幅下降后,衡量接受的招标量则为9.6%。


Sourse from Flexport.com

Freight Market Update: May 3, 2023

值得关注的趋势

  • [Ocean – TPEB] Effective capacity still is at an oversupply as carriers announce more blank sailings and try to reign in further rate drops. Space remains wide open and rates have dropped to pre-pandemic levels.
  • [Ocean – TAWB] Rates continue their downward trend as demand is not recovering and capacity remains open, expect this trend to continue for all Q2 2023 and beyond. Equipment is now widely available in all major European ports.
  • [Ocean – LATAM] Capacity has opened up due to softer demand and ocean carriers deploying new services or adding additional capacity to existing service rotations. This is putting pressure on rates as supply exceeds demand, we expect the situation to remain beyond Q2.
  • [Air – Asia] The market is stabilizing and rates will remain higher than Q1 while demand has recovered and remains relatively stable. Some freighter capacity is being retired, specifically on Transpacific. An increase in passenger capacity as summer approaches should keep the overall capacity (freighter + passenger) relatively stable and maintain a healthy supply demand balance.
  • [Trucking – N. America] The port of Houston discontinued Saturday operations at Bayport + Barbours as of Apr 29, 2023. The majority of US and Canadian ports and rail ramps are fluid, and not experiencing any significant delays—Gulf ports are slightly congested but truck power is available nationwide.​​​​
Expert Voices
Container throughput at Laredo on the U.S. – Mexico border reached a new monthly high in March, jumping by more than 30,000 twenty-foot equivalent units (TEUs) from February to reach nearly 235,000. To date, the evidence for near-shoring has been murky. Here we look at how it is perhaps coming into clearer view.

继长滩和纽瓦克之后,3月份美国第三大最繁忙的港口并不是一个 "港口",或者至少不是那种海浪拍打着码头的港口。它是一个内陆港,离海有一百多英里,大多数 "货物 "都是在半挂车的后面和蜿蜒的火车上通过,没有被卸下。

它是德克萨斯州的拉雷多,或塔毛利帕斯州的新拉雷多,取决于你坐在边界的哪一边。这也是暗示美国贸易流可能发生转变的主要指标之一。

下图将通过拉雷多的月度装载标准箱与2019年大流行前的月度平均数约16.5万个进行了比较(蓝色直线虚线)。记得在2019年,美国的实际进口量呈下降趋势,在大流行病的发生造成的最初下降后,我们随后开始看到相当大的增长。

Turning back to Laredo, with the exception of a likely-seasonal drop in the May of 2022, volumes have remained well-above that average for the past twelve months, culminating in the March spike, which represented a 14.8% month-on-month increase and 17.5% increase year-on-year. By contrast, total seaborne TEUs into the U.S. were only up 6.6% month-on-month and still 24.9% lower than March 2022.

使得这一高峰--以及之前几个月的数量--更加耐人寻味的是,它出现在美国动荡的海运进口、有弹性的消费者支出以及批发和零售库存水平之间明显脱节的时候。

拉雷多的活动增加可能提供了谜题的一个部分。然而,这可能只是暂时的激增,数量最终会回到历史水平。事实上,如果说过去几年教会了我们什么,那就是看起来的趋势可能是什么都不是。

本周新闻
在全球贸易的新时代,供应链是如何被重塑的?

全球供应链可能已经摆脱了COVID大流行带来的大量干扰,但这并不意味着一切都可以,或应该恢复 "正常"。那些利用这段时间将他们在过去三年中所学到的经验付诸行动的公司,是那些为自己的长期成功做好准备的公司。供应链的弹性、多样化(供应商、合作伙伴、路线等)和可持续性是托运人在2023年下半年应该关注的关键领域。

灰翼公司的新SeaGPT解决了海事船员经理的电子邮件难题

总部位于新加坡的海事智能平台Greywing(得到Y Combinator和Flexport等投资者的支持)宣布推出 seaGPT--一个针对海事船员船长的人工智能聊天机器人。seaGPT在后台运行,利用Greywing的专有数据库和与全球18000多个港口的整合,加快船员的上岗和下岗。


Scoure from Flexport.com

Freight Market Update: April 26, 2023

值得关注的趋势

  • [Ocean-TAWB] As more vessels and carriers have entered the market, there is plenty of supply with shipping lines looking for extra cargo to fill the additional capacity. This situation is expected to last beyond Q2 2023.
  • [Ocean-LATAM] Capacity has opened up due to softer demand and ocean carriers deploying new services or adding additional capacity to existing service rotations. This has put pressure on rates as supply exceeds demand—we expect the situation to remain beyond Q2.
  • [Air-Asia > N. America/EU] We expect freighter capacity to drop as older aircrafts are retired or scrapped as they cannot make money under current economic conditions. Overall capacity should be slightly net positive in Q2 but will reduce in Q3 with the end of the summer travel period.
  • [Air-LATAM] Brazil: Required lead time is similar month over month—the lead time from requesting the booking to the airline until uplift is 2 to 4 days for Standard service on average, but will vary depending on the airline and route. Shorter lead time available on Express service.
  • [Air/Ocean-India] Space is available and schedules are reliable for both modes out of India/Sri Lanka/Bangladesh. Air cargo space is tight into the U.S. and EU for Pakistan with occasional flight delays. Equipment has good availability.
    ​​​​
本周新闻
US Import Gain Means Flexport Sees No Recession for Some Months

The latest forecasts released by Flexport Research show a steady increase in consumption, among other signs that recession isn’t as imminent as previously thought. “A recession may well be on the way, but from the latest data, we’re not seeing it arriving in the next few months,” said Phil Levy, Flexport chief economist. At the same time, the U.S. domestic trucking industry showed the largest decline in tonnage hauled since the beginning of the pandemic, as the truck tonnage index fell 5.4% in March over February.

[Podcast] What Are Responsible Supply Chains and What Role Does Trust, Transparency and Technology Play in Achieving Them?

In this latest episode of Zero100’s “Radical Reinvention” podcast, Zero100 Co-Founder Kevin O’Marah is joined by: Dave Clark, CEO of Flexport, Anne-Laure Descours, Chief Sourcing Officer at PUMA, and Reginaldo Ecclissato, Chief Business Operations and Supply Chain Officer at Unilever. The discussion is a deep dive into responsible supply chains and the role that trust, transparency and technology play in achieving them—as Dave says, “I don’t think you can be in the supply chain anymore without waking up and thinking about your impact on people and the planet.”
​​​​​​

来源于 Flexport.com

Freight Market Update: April 19, 2023

值得关注的趋势

  • [Ocean-All Lanes] Environmental regulation compliance resulting from IMO 2023 has led to vessels not returning to pre-Covid speeds, effectively removing ~8% capacity from the market.
  • [Ocean-TAWB] Recommend booking two or more weeks prior to Cargo Ready Date (CRD) to secure space and minimize CRD changes as much as possible. Alternatively, leverage premium products to guarantee equipment and loading for your most time sensitive cargo.
  • [Air-Correction] We previously reported that runway work was being conducted at Beijing Airport, which was incorrect. The maintenance work is happening at Shanghai Pudong Int’l Airport. Estimated impact (per Shanghai Airport): ~10% capacity on PVG-US, and ~25-30% capacity on PVG – EU, and work will be ongoing through June.
  • [Air-Asia > N. America] Carriers are NOT sharing significantly reduced fixed rates, in order to not engage their capacity at the lowest of the market. Expect rates to stay around the same level as at the end of March.
  • [Air-Transatlantic] Passenger traffic is beginning to pick up and flight frequencies will continue to increase on Trans-Atlantic routes. The summer schedule of major European and US airlines is already significantly higher from mid-April onwards.

本周新闻
Why Air Cargo Must Continue To Experiment, Embrace New Tools, Tech

According to the World Bank’s recently released report, “Falling Long-Term Growth Prospects: Trends, Expectations, and Policies,” global GDP growth will slow significantly in the coming years. For the freight forwarding and global shipping industry, the time may be perfect to invest in technology upgrades and improved data practices. Neel Jones Shah, Flexport’s EVP of Air Strategy & Carrier Development, had this to say: “My advice for everyone working in supply chain right now is to take advantage of this time to plan for the future.”

How the Pandemic’s E-Commerce Boom Drove New Packaging Trends

Shifts in consumer shopping habits, environmental concerns, brand reputation, and direct-to-consumer models stemming from the early days of the COVID pandemic have all contributed to changes in how goods are shipped to buyers. Specifically, Ships-In-Own-Container (SIOC), in which  an item arrives in the original packaging without any additional box or packaging needed, has seen a major uptick in recent years.

航运商面临 GRIs 风险,跨太平洋运力充盈

泛太平洋集装箱航运公司正试图通过 4 月 15 日的普遍运价上调(GRI)来推高低迷的即期运价,这引发了美国进口商为避免运价上涨而进行的货物运输高峰,并促使他们签订年度服务合同。


承运商能否成功获得 GRI(每 FEU 600 美元至 1,200 美元不等),取决于所谓的需求绿芽是否健康,以及增加运力空白的效果。一般费率的增长值得关注,但最近船舶利用率的上升提高了承运商的希望,由于本月承运商取消了近 50 个航次,预计航运模式将有所恢复,承运商将能在本轮费率增长中获得一些牵引力。


根据客户通知,地中海航运公司、达飞轮船公司和 HMM 已分别就一个标准 40 英尺集装箱提交了自 4 月 15 日起生效的 600 美元 GRI 的通知。对于内陆铁路运输,地中海航运公司和达飞轮船公司都在 GRI 的基础上加收 200 美元。小型承运商 Wan Hai Lines 和 ZIM Integrated Shipping 已分别提交了 1000 美元和 1200 美元 GRI 的通知,也在同一天生效。


海运分析公司 Linerlytica 的数据显示,最近几周,亚洲至美国西海岸航线的利用率已升至 85% 以上,超过了两年前 4 月 15 日全球航运指数发布前的类似峰值,但仍低于 2022 年同期的 80% 高位。


4 月 15 日全球货运报告公布前的利用率峰值在 2022 年和 2021 年的随后几周有所下降。根据标普全球旗下《商报》的姊妹公司PIERS的数据,2月份亚洲进口需求同比下降了31.1%。PIERS 3 月份的进口量数据将于本周晚些时候公布。
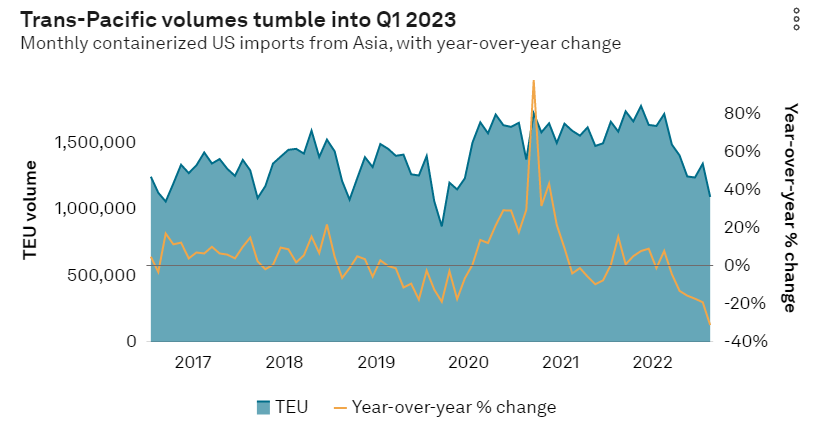
 

根据Hackett Associations 代表美国零售联合会周五发布的《全球港口跟踪》报告,美国零售商预测,至少在 8 月份之前,美国进口将比去年下降。


由于服务合同的签订权已从承运人手中转移到托运人手中,许多进口商暂缓签订跨太平洋服务合同,希望利用低迷的即期费率市场,并了解美国最大的大型零售商是在哪个费率区间签订合同的。承运商和托运人通常会在 4 月底之前完成服务合同,因为大多数交易的生命周期始于 5 月 1 日。


即期汇率下降使托运人更加大胆 


货运代理 Freight Right 的创始人兼首席执行官 Robert Khachatryan 说,3 月下旬,他公司的一些大型 BCO 客户(拥有 5,000 个标准箱以上的客户)收到了到西海岸的 1,600 美元至 1,700 美元的折扣价,但托运人很容易就拒绝了,因为当时大多数货运代理的现货价约为 1,100 美元至 1,300 美元。


在某种程度上,费率下降使托运人更有胆量寻求更具竞争力的合同费率。


"卡恰特良在《商业杂志》的一篇评论文章中写道:"考虑到最近的预测,即期市场费率已接近底部,并应在今年年中趋于平稳,我们有理由预计,中型货代公司和中大型BCO的合同费率最终将分别落在西海岸和东海岸的1500美元至1600美元和2500美元至2700美元左右。


OEC 集团首席执行官 Marc Bibeau 告诉《商业日报》,相对于 4 月份发布的从 300 美元到 500 美元不等的 GRI,目前的 GRI 是 "激进的",但只是一个开局,目的是让托运人以介于即期汇率和即期汇率加 GRI 之间的汇率签订合同。


鉴于西海岸进口量的急剧下降,Bibeau 表示,目前还不清楚承运商在托运人投标集装箱时能否获得全部 GRI。但他表示,他理解承运商需要将费率恢复到能够维持可靠班期并为市场提供足够运力的水平。


"目前的市场条件不利于成本上升,"Bibeau 说。"但承运商现在的 FAK(全货运)费率又回到了亏损状态,他们需要获得一个不影响服务的盈亏平衡费率"。


M + R Forwarding 公司副总裁詹姆斯-卡拉多纳(James Caradonna)告诉《商报》,目前与海运承运人进行合同谈判的小型托运人更注重即期费率,因为他们可以更容易地在长期合同和货代即期费率之间转换货物。


"Caradonna说:"提高短期费率有助于承运商加快BCO(受益货主)的合同谈判,尤其是对那些不确定眼前提案的BCO而言。


发生货物滚动 


根据德鲁里(Drewry)、普氏(Platts)、Xeneta 和上海航运交易所(Shanghai Shipping Exchange)对运价的分析,东行跨太平洋即期运价略有下降或持平。根据上海航运交易所的数据,截至 4 月 7 日,上海至美国西海岸的运价为 1292 美元/FEU,高于 3 月 31 日创下的 2023 年最低点 1148 美元/FEU。
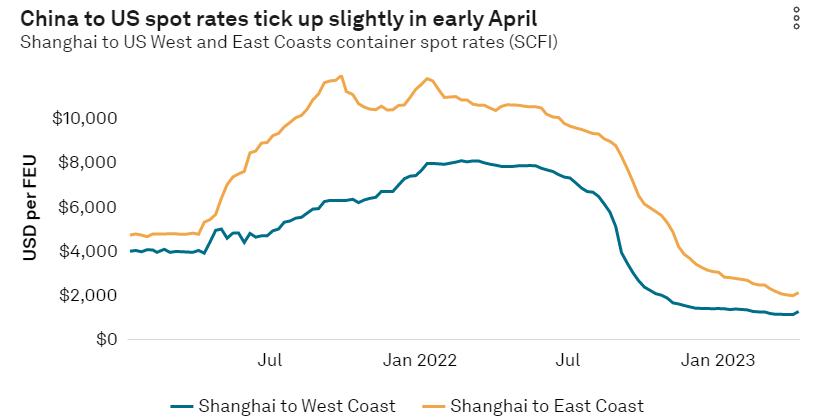
根据 Caradonna 的估计,自 1 月底以来,每周约有 7 万个标准箱的海运运力被削减,占美国西南太平洋港口运力的 25%。 同期,远洋承运商削减了约 3 万个标准集装箱的航次,占亚洲运力的 30%。运量下降导致西北太平洋海运码头缩短了运营时间。


"Caradonna 说:"这是承运商将货物运往西海岸的一个重要原因。"船舶满载,但这在很大程度上是由于空白航次造成的。"


到美国东海岸的跨太平洋航线每周减少约 45,000 个标准箱,相当于运力的 20%。


卡拉多纳说,在上海、宁波、盐田和厦门,"不同程度 "地出现了货物滚装现象,即装载高价现货而不是低价货物。

资料来源:《商业杂志
美国进口持续下降,中国四月毛坯增长

根据集装箱航运分析师提供的数据,由于美国进口需求持续减弱,远洋承运商计划取消从现在到 4 月底原定从中国港口出发的近 50 个航次,将有多达 44.3 万标准箱的跨太平洋运力被取消。

这些空航预示着至少在夏季开始之前,美国港口的吞吐量将继续同比走低。根据标普全球旗下《商业日报》的姊妹产品 PIERS 的数据,2 月份美国从中国的进口量同比下降了 37%,降至 640,846 个标准箱。

对于远洋承运商来说,取消航次的决定表明他们预计目前处于两年低点的跨太平洋运费不会出现反弹。上海航运交易所的数据显示,上海至美国西海岸的运价为 1163 美元/FEU,而至美国东海岸的运价为 2194 美元/FEU。

根据门罗公司的数据,这 47 个从中国港口空驶的航班代表了约 44.31 万个标准箱的运力,门罗公司汇编了 70 条跨太平洋和苏伊士运河至北美航线的船期信息。

运力空白并不直接转化为集装箱运量的实际下降,因为这些航线仍可停靠亚洲其他国家的港口。同样,一艘船可能会跳过一个中国港口而停靠另一个港口。但空载数据确实表明中国对美货运持续疲软。

在此期间,上海占了 27 个空航航班,约 241,750 个标准箱的运力绕过了中国最繁忙的港口。

门罗公司的数据显示,到四月第三周,从中国南方主要港口盐田港出发的约 12 个航次将处于空白状态,名义运力约为 12.61 万标准箱。

虽然与门罗的数据不完全一致,但 Sea-Intelligence 海事分析公司也认为未来几周的空载航次将有所增加。Sea-Intelligence 在周五发布的一份报告中估计,海运承运商计划在 4 月份空载 354,100 标准箱的跨太平洋运力,占该贸易航线已部署运力的 13.7%。

这比他们一周前估计的 4 月份 20.04 万标准箱的空白运力有所增加,略低于已部署运力的 8%。

船队收益抵消了空白航次 

这些被取消的航班似乎勉强能够赶上今年船队规模的预期增长。

与此同时,美国西海岸的海运码头似乎正在通过削减码头工人的工作班次来应对更多的吞吐量下降。洛杉矶港报告称,3 月份最后一周的集装箱吞吐量比去年同期下降了 40%。

托运人也报告说,零售商品的库存仍然居高不下,下半年销量复苏的希望已经渺茫。